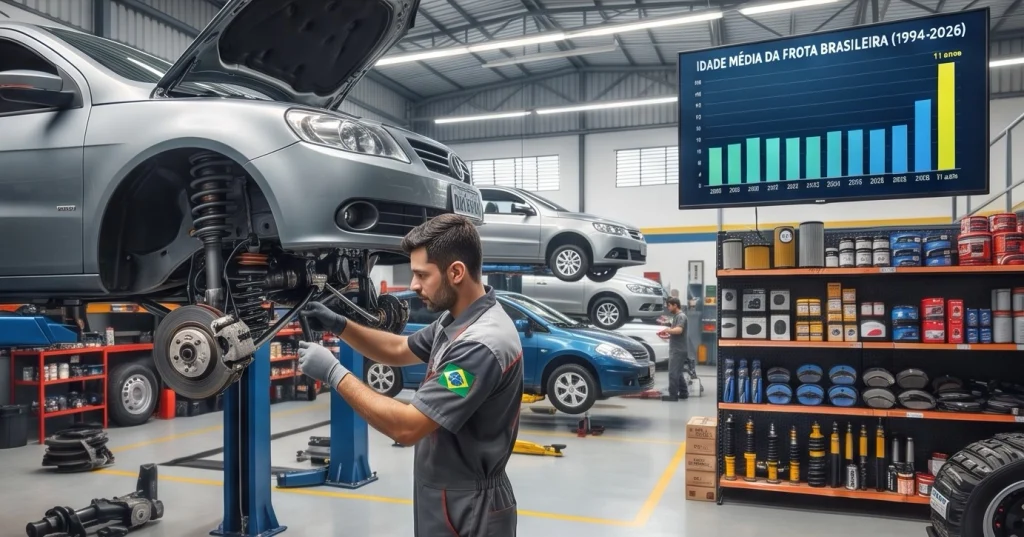
A frota brasileira de veículos chegou a 48 milhões em 2025 e está mais antiga do que em qualquer momento do passado desde 1994, com idade média de 11 anos. A tendência para os próximos cinco anos é uma frota maior, que permanece envelhecida: o aumento de vendas de 2026 puxado por eletrificados e marcas chinesas está cada vez mais relevante, enquanto a maior parte da demanda por peças continua vindo de carros flex com 11 a 20 anos. Para quem digitaliza a venda de autopeças, a conclusão é direta: o volume de demanda está garantido até 2030. A partir de dados de pesquisa, podemos tirar algumas conclusões.
Principais conclusões
A frota cresce devagar e envelhece:
São 48,81 milhões de autoveículos em 2025 (+1,5%) e 14,58 milhões de motos (+4,1%). A idade média subiu para 11 anos (automóveis: 11 anos; caminhões: 12 anos). Mais da metade da frota tem entre 11 e 20 anos, faixa de maior consumo de peças de desgaste.
2026 é um ponto de virada nas vendas de carros novos, mas não na frota antiga:
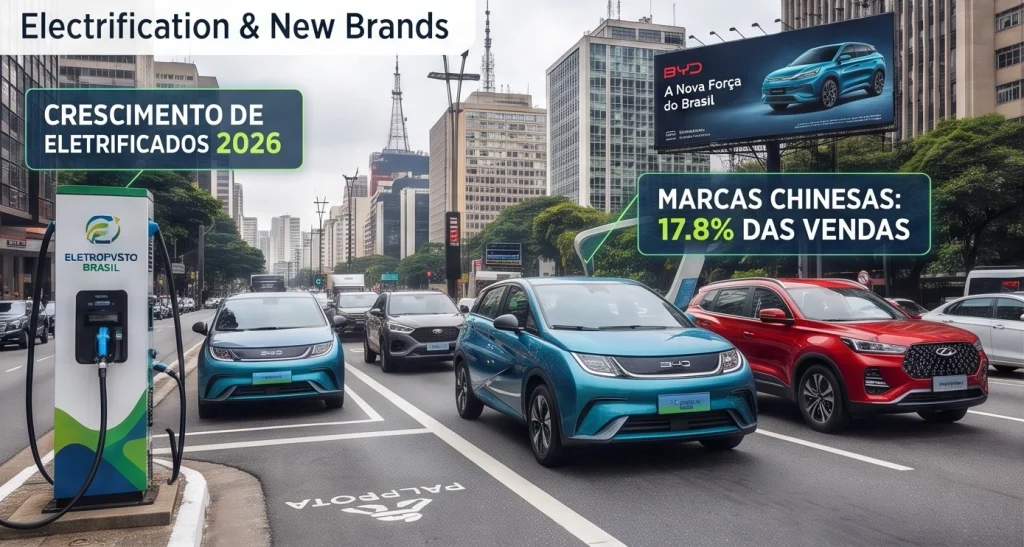
A Anfavea projeta 3,1 milhões de autoveículos emplacados. Segundo a ABVE, os eletrificados tiveram 21,8% das vendas de leves em agosto e 19,8% em setembro, somando 381.609 unidades de janeiro a setembro. As marcas chinesas ficaram com 17,8% dos emplacamentos de autos e comerciais leves de janeiro a agosto. Na frota, porém, os eletrificados ainda são 1,4% (perto de 700 mil). Mesmo em cenários otimistas, devem ficar entre 6% e 10% da frota em 2030.
Para a reposição, o desafio é qualidade de dados, não falta de demanda:
A indústria de autopeças vendeu menos para a reposição em 2025 (−2,8% nominal) e em 2026 (−5,2% até julho), apesar de a frota estar mais velha. É sinal de que a demanda está sendo atendida por outros canais e origens (importados, marketplaces, capilaridade da distribuição). Mais marcas entrando no mercado, mais aplicações e mais canais de venda tornam o cenário cada vez mais competitivo.
1. Tamanho e composição
Outros dados estruturais do relatório do Sindipeças (edição 2026):
- Origem: 41,5 milhões de veículos nacionais (85%) e 7,3 milhões importados (15%), mesma fatia de importados de 2016. O Sindipeças atribui esse nível à “invasão de marcas chinesas”, à valorização do real e ao interesse por eletrificados. As vendas de importados cresceram 29,3% em 2025.
- Combustível: segundo o Sindipeças, “os veículos flex mantiveram predomínio na frota, com participação ao redor de 77%”. Os eletrificados são 1,4% (cerca de 700 mil unidades), contra 0,1% em 2021.
- Motorização: 4,4 habitantes por veículo, igual a 2024 e parecido com a China (4,3). O Brasil está bem atrás de México (2,4), Argentina (2,6), Chile (3,1) e Colômbia (3,4). Considerando só a população economicamente ativa, há 1 veículo para cada 2,2 pessoas.
2. Distribuição regional
82% da frota está em 10 estados. SP (28,1%) e MG (15,3%) somam 43,4%, e o top 5 (com PR, RJ e RS) chega a 63,4%. Essa concentração define onde está o volume. Há, porém, sinais de que o crescimento relativo está se deslocando:
- O Nordeste tem cerca de 17,8% do faturamento da reposição, 1.027 atacadistas e 10.203 varejos de autopeças.
- Nos eletrificados, o Nordeste virou a terceira região em vendas em 2025, com 16% (36.596 unidades). O Sudeste caiu de 52% (2023) para 46,4% (2025).
3. Envelhecimento da frota
3.1 O tamanho do problema
- Uma idade média de 11 anos não era registrada desde 1994. Em 2012–2013, quando as vendas se aproximaram de 4 milhões por ano, a média caiu para cerca de 8,5 anos.
- Faixas etárias (autoveículos, 2025): até 5 anos, ~23%; 6–10 anos, 21,3%; 11–20 anos, 55,4% (eram 33,6% há dez anos); 16 anos ou mais, ~26%; mais de 20 anos, 5,6% (2,73 milhões).
- Veículos de até 10 anos somavam 66,4% da frota uma década atrás e hoje são 44,6%. Houve uma inversão.
- Na edição anterior, a faixa de 0 a 5 anos tinha caído de 38,5% (2015) para 22,3% (2024), de 16,5 para 10,7 milhões de unidades (−35,2%).
3.2 Causas
Vamos entender quais foram as principais causas para esse envelhecimento da frota brasileira:
- Vendas estagnadas por uma década: o mercado ficou em cerca de 2 milhões de veículos por ano desde 2015, metade do pico de 2012 e 2013.
- Juros: a Selic ficou em 15% de junho de 2025 a março de 2026, o maior nível em quase 20 anos, com juros ao consumidor acima de 27% ao ano nos financiamentos, segundo a ABVE. O ciclo de cortes começou em março de 2026, e a Selic estava em 13,75% em setembro de 2026.
- Preço do carro novo: o próprio Sindipeças cita o “elevado preço dos automóveis” como motivo da migração para motos.
- Ausência de inspeção veicular e de programa de sucateamento: o PL 3507/2025, que exige inspeção para veículos com mais de 5 anos, tramita na Câmara mas não virou lei. A inspeção está prevista no CTB desde 1997 e nunca foi regulamentada nacionalmente.
3.3 Impacto na reposição
Um carro de 11 a 20 anos está na fase de maior consumo de itens de desgaste e de manutenção corretiva: suspensão, freios, embreagem, arrefecimento, elétrica, injeção. Além disso, o mercado de usados movimentou 18,5 milhões de transferências em 2025, ou 4,7 usados para cada novo vendido (Fenauto), e cada troca de dono costuma disparar uma revisão. O usado de até 3 anos cresceu 13,5% de janeiro a agosto de 2026, contra 6,4% do mercado total de usados (12,53 milhões de transferências).
O paradoxo de 2025 para 2026: apesar da frota mais velha, as vendas da indústria nacional de autopeças para a reposição caíram 2,8% em termos nominais em 2025. Em 2026 a queda chegou a 11,2% no acumulado até abril e a 5,2% até julho.
Nas palavras do Sindipeças: “Por conta de fatores que carecem de melhor entendimento, o drive do mercado de reposição foi o único que encerrou 2025 em queda”. Com isso, a entidade revisou a projeção de 2026 para R$ 272,2 bilhões de faturamento total.
Efeito sobre a idade média: 3,1 milhões de vendas por ano é um volume capaz de frear o envelhecimento, mas não de revertê-lo rapidamente. Para isso, seria preciso sustentar algo perto de 4 milhões por ano, como em 2012 e 2013. Os programas existentes (Mover, Carro Sustentável, Move Brasil para caminhões) estimulam vendas, mas nenhum retira veículos velhos de circulação.
4. Eletrificação e novas marcas
4.1 Vendas
- 2026: foram 271.091 eletrificados de janeiro a julho, 21% acima de todo o ano de 2025, e 381.609 de janeiro a setembro (ABVE).
- Híbrido flex: foram 21.323 HEV flex em 2025 (9,5% dos eletrificados). George Rugitsky, do Sindipeças, prevê que os híbridos flex terão uma trajetória parecida com a do flex, que começou em 2003 e hoje domina 77% da frota.
4.2 Marcas chinesas e produção local
- As marcas chinesas tiveram 14,7% das vendas de leves de janeiro a abril de 2026 (AutoData) e 17,8% de janeiro a agosto.
- A BYD virou a 4ª marca do país, passando a Hyundai em maio de 2026 (21.704 unidades, 8,22%). Em agosto teve 24.467 unidades (9,3%). A GWM entrou no top 10. Seis marcas chinesas estão entre as 20 maiores (BYD, GWM, Caoa Chery, Geely, Omoda e Jaecoo), e Lepas, Dongfeng e BAIC chegaram em 2026.
5. Digital
- Mercado Livre: segundo Rodrigo González, responsável pela reposição de autopeças do Mercado Livre na Argentina, a categoria “representa entre 12 a 13% de todo o faturamento do Mercado Livre”. As vendas da categoria cresceram 40% em 2024, puxadas por filtros, pastilhas, kits de suspensão e iluminação.
6. Tendências para o futuro
- Frota maior e ainda velha até 2030. As vendas melhores reduzem o ritmo de envelhecimento, mas o estoque de veículos de 11 a 20 anos continua dominante.
- Bifurcação tecnológica. Convivem o flex antigo (a maioria do volume), o híbrido flex (o caminho brasileiro) e o BEV/PHEV chinês (a novidade). Cada um tem uma árvore de peças própria.