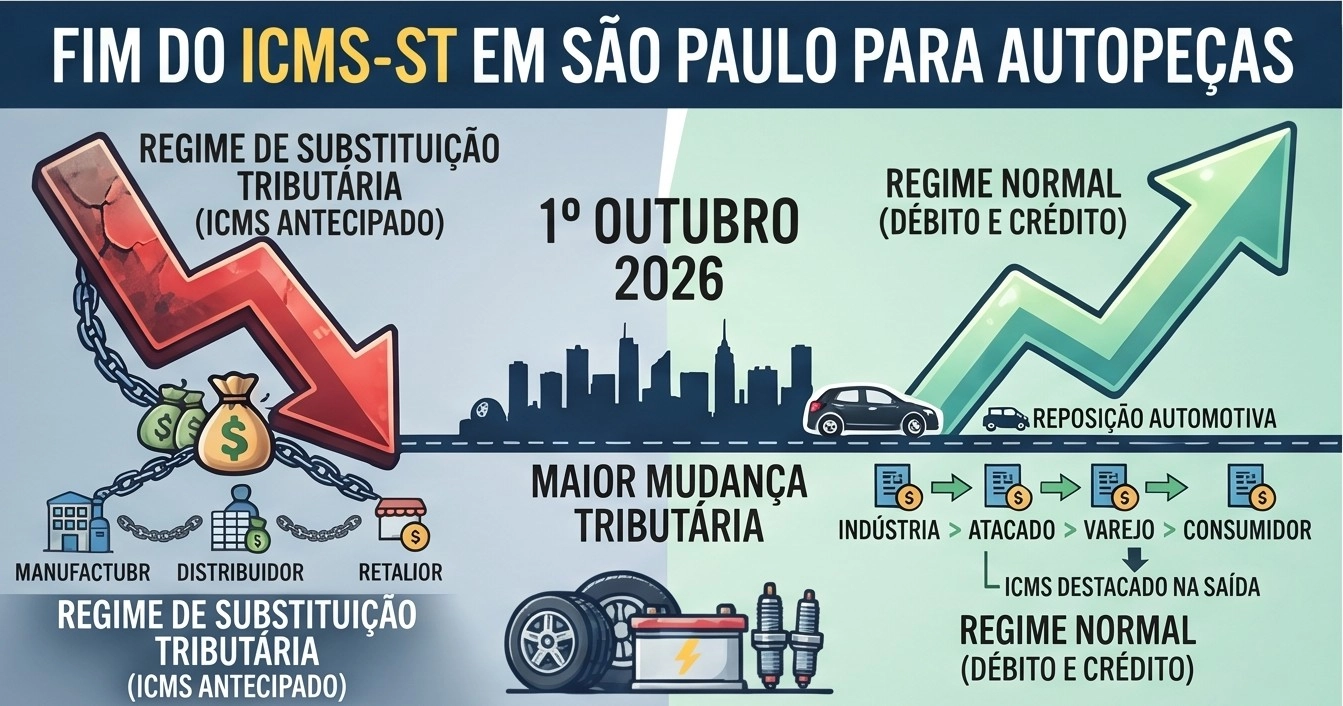
A Secretaria da Fazenda e Planejamento do Estado de São Paulo publicou, em 30 de junho de 2026, a Portaria SRE nº 34/2026, que retira as autopeças e outras 174 categorias de produtos, entre elas pneus, tintas, ferramentas e materiais elétricos do regime de Substituição Tributária do ICMS. Essa alteração inicia em 1º de outubro de 2026 e representa a maior mudança tributária do setor de reposição automotiva paulista em muitos anos.
Para empresas que fabricam, distribuem, revendem ou instalam peças em São Paulo, o efeito é muito mais que na forma de precificação: altera também o fluxo de caixa, na formação de preço, na competitividade entre canais e na forma como cada empresa cadastra e vende suas peças. Neste artigo, vamos falar o que muda e por que a proposta foi adotada para ajuda no seu negócio de autopeças.
O que muda em 1º de outubro de 2026
A Portaria SRE nº 34/2026 é a quinta etapa do programa “São Paulo na Direção Certa”. O Estado está retirando paulatinamente setores inteiros da Substituição Tributária. Com esta mudança, segundo a própria Sefaz-SP, quase dois terços dos produtos que estavam na ST já saíram do regime.
Para o setor automotivo, o que importa é a revogação integral do Anexo XIV da Portaria CAT 68/2019 a lista que define quais autopeças estão sujeitas à ST em São Paulo. Até então, o Estado havia feito pouco no segmento: a única exclusão anterior foi feita para vidros automotivos. Agora, a saída abrange pneus (Anexo VII), as tintas e vernizes (Anexo VIII), as ferramentas (Anexo XVIII), os materiais elétricos (Anexo XXI) e boa parte dos eletroeletrônicos, além das baterias de chumbo.
A portaria é enxuta apenas três artigos mas o impacto operacional é elevado. Quem tiver essas mercadorias em estoque em 30 de setembro de 2026 precisa seguir as regras de transição.
Por que a Substituição Tributária pesava no bolso do setor
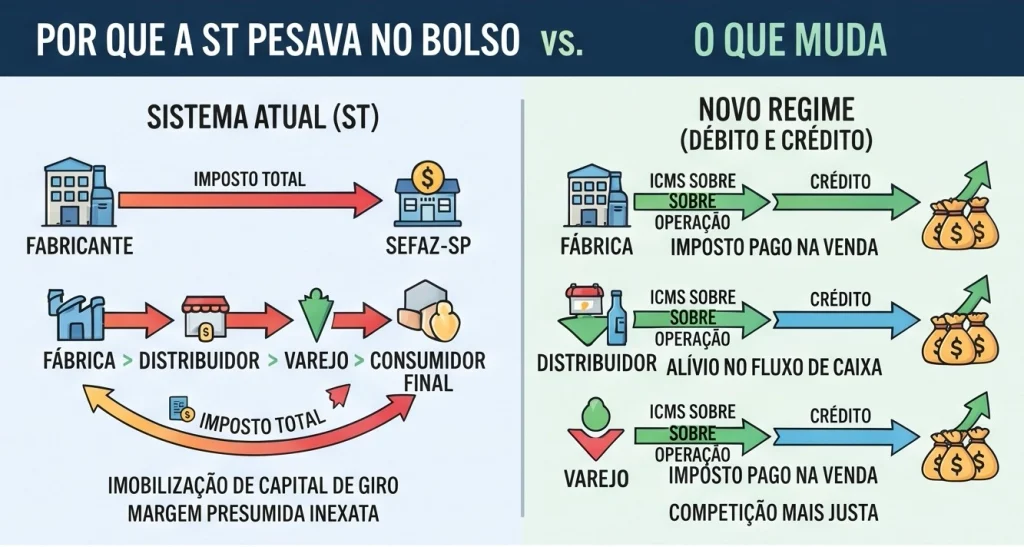
Normalmente na Substituição Tributária, o ICMS de toda a cadeia é recolhido antecipadamente por um único elo normalmente o fabricante ou o importador com base em uma margem de valor agregado presumida. O distribuidor e a loja compram a peça já com o imposto embutido no preço, muito antes de vendê-la ao cliente final.
Em um setor com dezenas de milhares de itens, giro lento em parte do catálogo e margens apertadas, o imposto antecipado imobilizava capital de giro que poderia estar em estoque, marketing ou expansão. Além disso, a margem presumida raramente correspondia à realidade de cada operação. Ou seja, quem vendia abaixo da margem estimada pagava mais imposto do que devia em comparação de quem vendia acima.
Com a exclusão, volta a valer o regime normal de débito e crédito na qual cada empresa recolhe o ICMS sobre a sua própria operação, destaca o imposto na nota fiscal e aproveita o crédito da fase anterior. O imposto passa a ser pago quando a venda acontece, e não antes.
Impactos para o mercado de autopeças em São Paulo
São Paulo concentra o maior parque industrial do país, a maior frota circulante de veículos e a maior rede de distribuição e varejo de autopeças. Uma mudança dessa magnitude no principal mercado nacional impacta em toda a cadeia. Os principais efeitos esperados são:
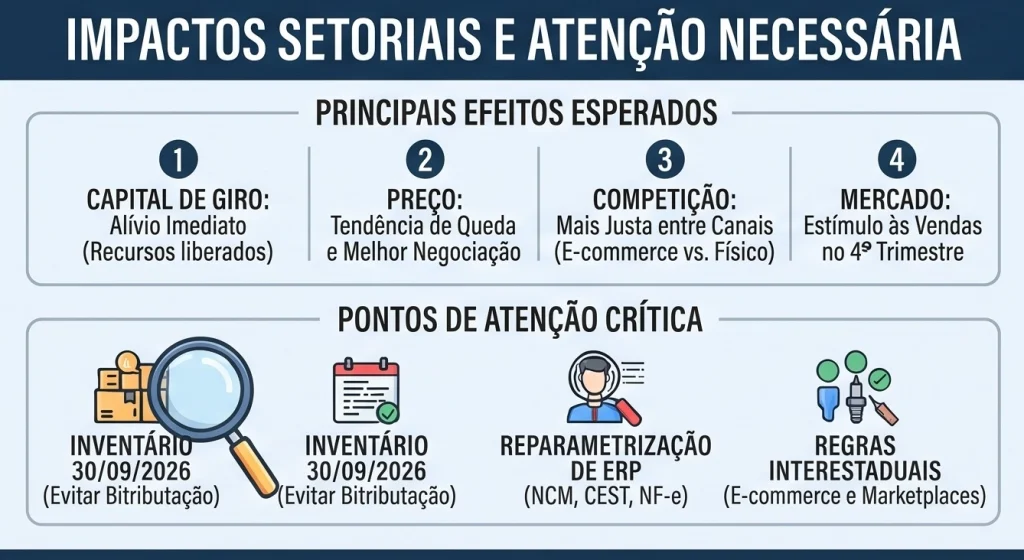
Alívio imediato no capital de giro. Os distribuidores e lojistas deixam de financiar o imposto de toda a cadeia no momento da compra. Recursos que ficavam retidos no estoque voltam a circular gerando efeito relevante para as pequenas e médias empresas, que formam a base do varejo de reposição.
Queda no preço de aquisição e margem para negociar preço. Sem o repasse do ICMS antecipado, o valor praticado pelo fabricante tende a reduzir. O varejo ganha espaço para negociar prazos e condições, mas passa a destacar e recolher o ICMS na saída o que exige atenção na formação de preços para que a redução na compra não seja “perdida” na venda.
Competição mais justa entre canais. A ST tratava igualmente quem vendia com margem alta e quem vendia com margem baixa. No regime de débito e crédito, o imposto acompanha o preço efetivo, o que beneficia os operadores mais eficientes inclusive o e-commerce e os marketplaces, que costumam trabalhar com margens menores e giro maior.
Para a oficina mecânica e para o motorista, o impacto tende a ser indireto e gradual pois a expectativa do setor é de maior competitividade de preços na reposição, sobretudo no último trimestre de 2026, período tradicionalmente forte para o comércio de peças.
O que exige atenção: estoque, sistemas e risco de bitributação
A simplificação de longo prazo vem acompanhada de uma transição que não da margem para erros. Três pontos merecem a sua prioridade:
Quem tiver inventário até 30 de setembro de 2026 autopeças em estoque na véspera da mudança deve elaborar relatório por mercadoria em arquivo digital, escriturar o livro Registro de Inventário (Bloco H da EFD) e apurar o ICMS-ST pago antecipadamente sobre esse estoque. Esse valor gera crédito, aproveitável em 12 parcelas mensais, iguais e sucessivas prazo restabelecido. Sem o inventário correto, o crédito pode ser perdido.
Reparametrização de ERP e emissão de NF-e. É preciso revisar NCM, CEST, CST e CFOP de cada item e retirar a marcação de ST nas operações internas. O CEST continua obrigatório mesmo sem ST.
A bitributação é um risco para evitar pois peça entrou no estoque com o ICMS-ST embutido e, a partir de outubro, terá débito de ICMS na venda. Sem o inventário e sem o ajuste de cadastro, a empresa acaba recolhendo o imposto duas vezes sobre a mesma mercadoria sem perceber.
A pegadinha interestadual para quem vende online
A exclusão vale apenas dentro de São Paulo. Para vendas a outros estados, a Substituição Tributária continua dependendo de dois fatores como a existência de protocolo ou convênio entre origem e destino (no caso das autopeças, o Protocolo ICMS 41/2008) e a manutenção do produto na ST interna do estado de destino.
Dessa forma, quando um fornecedor de outro estado vende para um revendedor, em regra deixa de reter o ICMS-ST para São Paulo a partir de 1º de outubro, já que o Estado não terá mais ST interna para esses itens. Quando um revendedor paulista vende para um contribuinte de outro estado que mantém a autopeça na ST, ele continua responsável pela retenção em favor do estado de destino. Nas vendas a consumidor final de outro estado, o DIFAL segue aplicável.
Para quem vende em marketplaces como Mercado Livre, Shopee, Amazon e Magalu, atendendo todo o Brasil a partir de São Paulo, a regra é que não basta “desligar a ST” no cadastro do sistema. O mesmo item pode sair da ST em SP e continuar na ST ao ser vendido para Minas Gerais ou Paraná. Sem regras condicionais por UF de destino e por CEST, o risco é de erro fiscal em massa multiplicado pelo volume de pedidos que o canal de vendas.
O que diz o setor
A medida foi defendida pela FecomercioSP, por meio do Conselho Estadual de Defesa do Contribuinte (Codecon/SP).
Márcio Olívio Fernandes da Costa, presidente do Codecon/SP, já classificava a retirada da ST como “uma das demandas prioritárias do contribuinte paulista”, por criar “uma camada de complexidade e custo que impede o crescimento saudável dos negócios”.
Entidades do comércio de autopeças SICAP e SINCOPEÇAS-SP divulgaram comunicados aos associados e projetam maior competitividade de preços, redução de custos jurídicos e contábeis e estímulo às vendas no fim do ano. Consultores tributários, como Douglas Campanini (Athros) e José Clovis Cabrera (ACSP), convergem também para o mesmo diagnóstico de que o alívio real de caixa para pequenas e médias empresas e reconhecimento da baixa eficiência do mecanismo com o alerta de que a mudança exige planejamento em sistemas, notas fiscais, cadastros e preços.
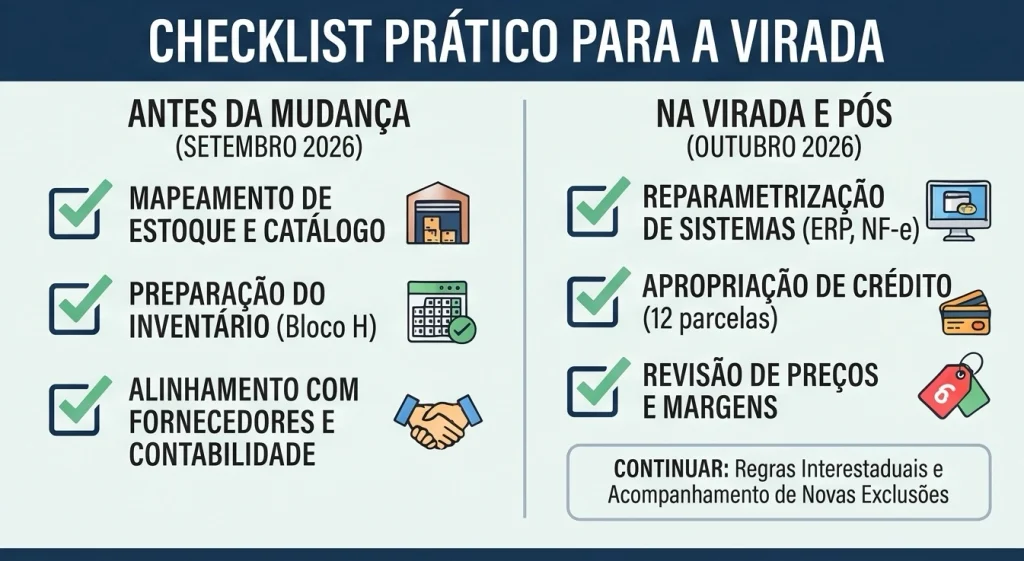
Checklist prático para a virada
Setembro de 2026 antes da mudança:
- Mapear todos os itens do Anexo XIV (e dos demais anexos revogados) presentes no estoque e no catálogo.
- Preparar o inventário de 30 de setembro conforme a Portaria CAT 28/2020 e alinhar o cronograma com a contabilidade.
- Conversar com fornecedores para entender quem já ajustou preços e emissão de notas.
Outubro de 2026 na virada:
- Reparametrizar o ERP e a emissão de NF-e (NCM, CEST, CST, CFOP) para as operações internas.
- Iniciar a apropriação do crédito do estoque em 12 parcelas mensais.
- Revisar tabela de preços e margens, considerando o ICMS agora destacado na saída.
De forma contínua:
- Manter regras condicionais por UF de destino e por CEST para vendas interestaduais, especialmente em marketplaces.
- Acompanhar novas ondas de exclusão da ST e a transição para o IBS/CBS e o split payment.
Conclusão: um passo rumo à Reforma Tributária
A saída das autopeças da Substituição Tributária em São Paulo não é um movimento isolado pois o novo modelo de tributação sobre as vendas com os novos tributos de IBS e CBS não prevêem a ST, e o Estado está antecipando esse desmonte para reduzir o choque da transição. Para o mercado de autopeças paulista, o momento é de oportunidade trazendo mais caixa, preços mais transparentes e menos burocracia recorrente.
Mas a janela de adequação é curta. Quem chegar a 1º de outubro sem inventário, sem cadastro ajustado e sem regras claras para vendas interestaduais corre o risco de transformar um alívio tributário em prejuízo. A recomendação é começar agora e tratar a mudança não como uma tarefa da contabilidade, mas como uma decisão estratégica de negócio.
Comente na postagem sobre o seu negócio e o que isso te ajuda ou te prejudica para você que vende autopeças online e como isso impacta a sua operação.